
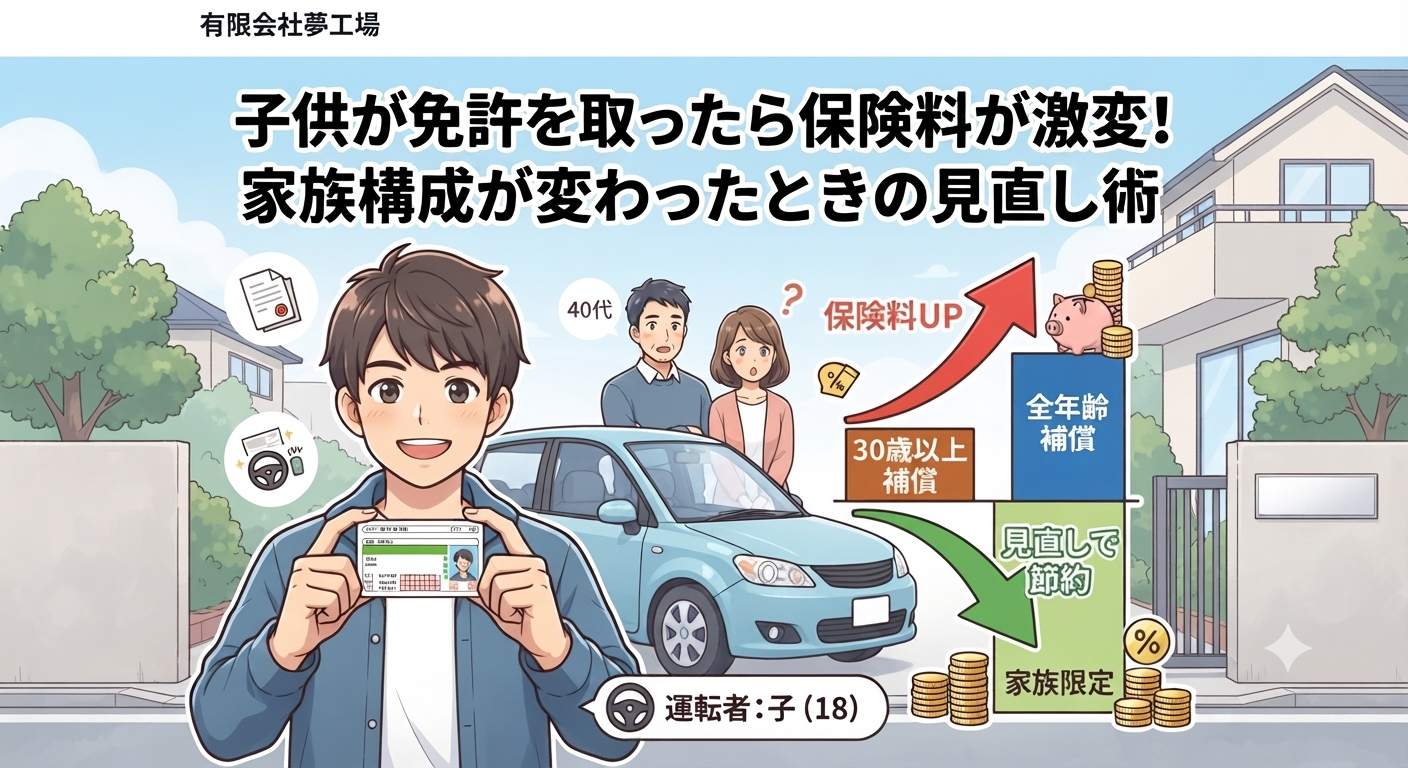
「子どもが無事に運転免許を取得した!」
親御さんにとって、成長を感じる嬉しい瞬間ですよね。しかし、その直後に多くのご家庭が直面するのが「自動車保険料の壁」です。
「昨日までと比べて、保険料が跳ね上がってびっくりした……」
そんなお悩みを抱えていませんか?今回は、お子様の免許取得をはじめ、家族構成が変わったときの自動車保険の賢い見直し術について解説します。
1. なぜ?子供が免許を取ると保険料が「激変」する理由
これまでご夫婦だけで車を運転しており、保険の年齢条件を「30歳以上補償」などに設定していた場合、18歳や19歳のお子様が新たに運転できるようになると、保険料が大きく上がります。
その理由は、自動車保険の「年齢条件」にあります。
多くの保険会社では、事故を起こすリスク統計に基づいて、若い世代(特に18歳〜20代前半)の年齢条件を「全年齢補償」あるいは「21歳以上補償」などに設定する必要があるためです。運転する可能性のある「家族の中で一番若い人」の年齢に合わせなければならないというルールがあるため、保険料が跳ね上がってしまうのです。
2. 見直さないと大問題に!「うっかり事故」の落とし穴
「子どもはたまにしか運転しないから、とりあえず今の保険のままでいいか……」と、年齢条件や運転者の範囲を変更せずにいるのは大変危険です。
もし契約上の条件(例:「配偶者限定」「30歳以上補償」など)に合わないご家族が運転して事故を起こした場合、万が一の際に保険金が1円も支払われないという事態になりかねません。お子様がハンドルを握る前には、必ず保険の内容を確認・変更しましょう。
3. 保険料の負担を抑えるための見直し術
「子供が乗るようになったから仕方ない……」と諦める前に、以下のポイントを確認してみましょう。保険料の負担を賢く抑えるヒントがあります。
① 運転者の範囲・年齢条件を実態に合わせる
同居のお子様が運転する場合、「家族限定」への変更や、お子様の年齢に合わせた年齢条件(「21歳以上補償」など)への見直しが必要です。無駄に「限定なし」にするよりも、「家族限定」を活用することで保険料を抑えられます。
※なお、別居していて一人暮らしをしている未婚のお子様(学生など)の場合、実家に帰省したときだけ運転するケースなどでは、契約の「家族限定」の範囲に含まれることが一般的です。
② 「おとなの自動車保険」などのセグメント別保険の活用
保険会社によっては、年齢の若い層を全体の年齢一括りにするのではなく、主な運転者の年齢やライフスタイルに合わせたきめ細かな料金設定をしているところもあります。
③ お子様用の「別B(セカンドカー割引)」や独立した契約の検討
お子様が自分専用の車を持つ場合や、親御さんの車とは別に保険をかける場合、新規の6等級スタートになりますが、条件を満たしていれば「セカンドカー割引(7等級スタート)」が適用できる場合があります。また、親御さんの高い等級をうまく引き継げるケースもありますので、プロに相談するのが一番の近道です。
まとめ:ライフスタイルの変化は「保険見直し」のサイン
お子様の免許取得だけでなく、ご結婚や別居、お車の買い替えなど、家族構成や使い方が変わるときは、自動車保険を見直す絶好のタイミングです。
「うちはどう見直せば一番安くて安心な内容になるの?」
「子供の保険料が高すぎて困っている……」
有限会社夢工場では、中古車のご販売・整備だけでなく、保険代理店としてお客様一人ひとりのライフスタイルに合わせた最適な保険プランをご提案しております。見直しのご相談はいつでもお気軽にお声がけください!

コメント